首日交易:市值站上 2.1 兆美元,估值壓力同步升高
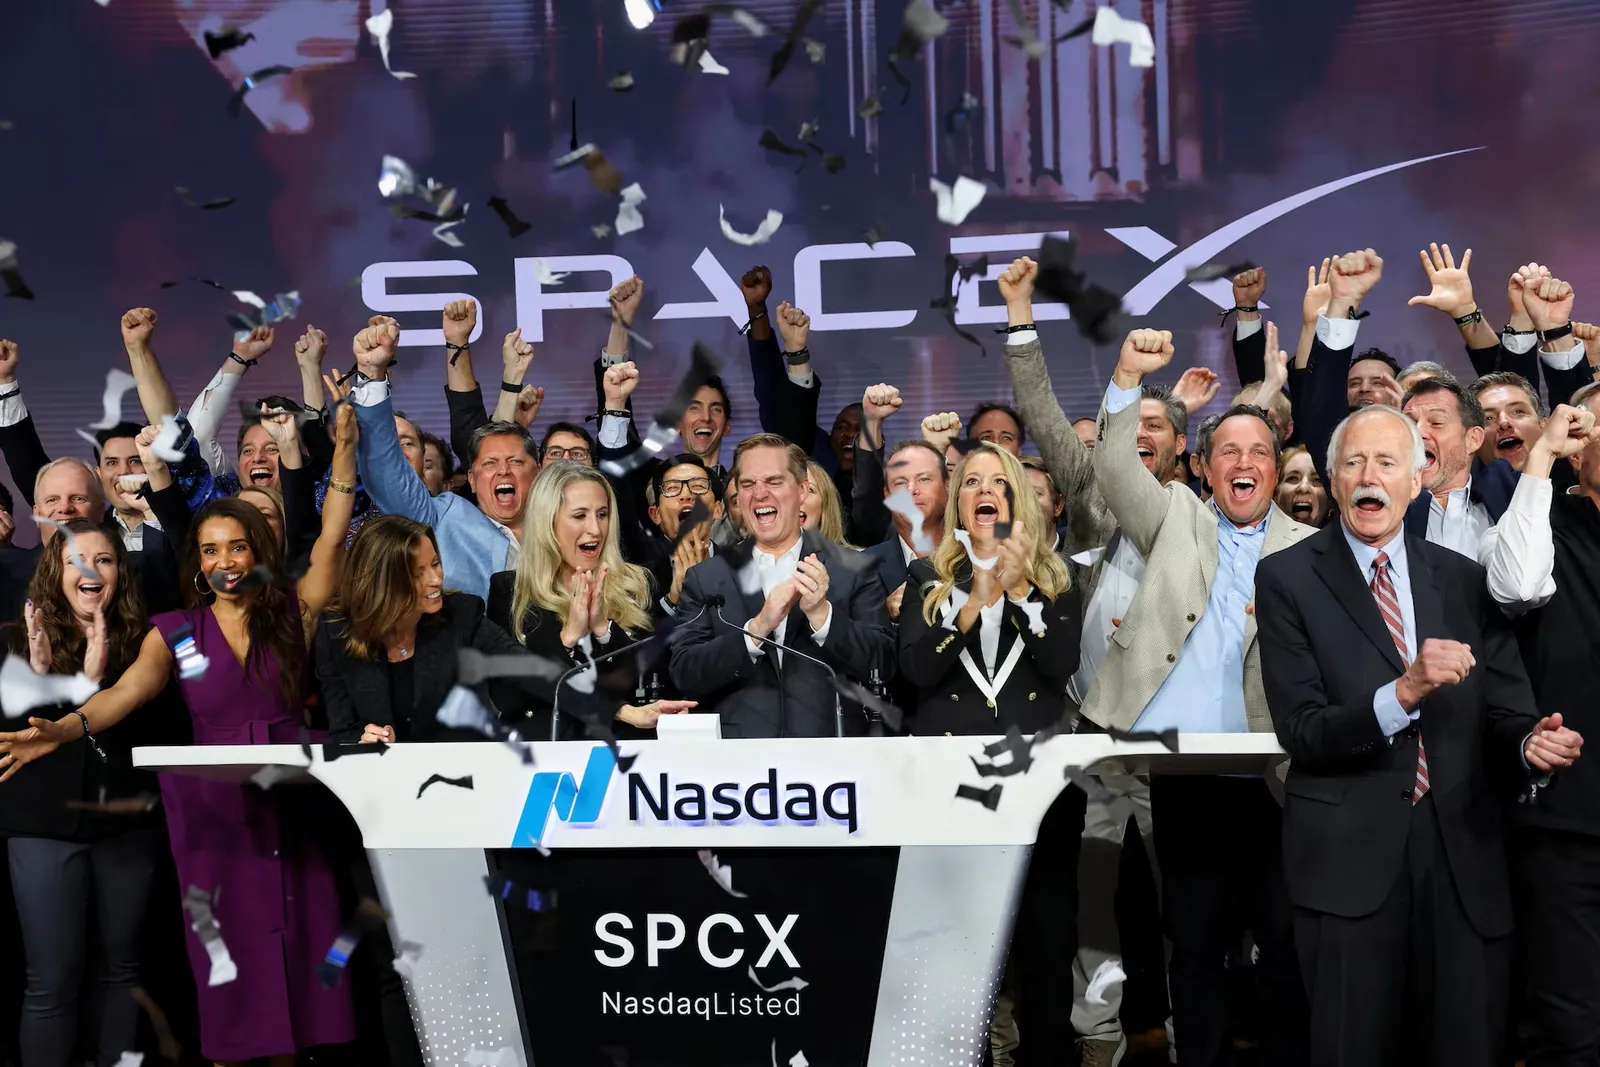
SpaceX 掛牌首日,市場已不再只用傳統航太股的框架評價這家公司。這家由 Elon Musk 創辦的美國太空公司 6 月 12 日在 Nasdaq 掛牌,代號 SPCX。IPO 價格每股 135 美元,開盤 150 美元,盤中一度衝上 176.52 美元,收在 160.95 美元,比發行價高約 19.2%。
這次 IPO 募資約 750 億美元,是歷來規模最大的上市案之一。以 IPO 定價時約 1.77 兆美元的估值推算,SpaceX 首日收盤市值約 2.11 兆美元,一上市就站上全球科技巨頭的估值水準,資本市場也藉這次掛牌重新評價太空產業。
首日收紅不只說明市場承接力強,也說明投資人已先把高成長預期反映在股價上。接下來市場關注的不再是「能不能成功上市」,而是「營收、現金流、Starlink 成長與 Starship 進度,撐不撐得起高估值」。
不是一般航太股:收入結構已經變了
SpaceX 早年受到矚目,靠的是 Falcon 9 可重複使用、Dragon 太空船執行國際太空站任務,以及 Starship 登月、登火星的長期想像。但上市文件揭露的財務結構顯示,它已經不只是一家火箭發射商。
2025 年 SpaceX 合併營收 186.74 億美元,年增約 33%。公司把業務分成 Space、Connectivity 與 AI 三大部門。Space 涵蓋 Falcon、Dragon、Starship 與發射服務,2025 年營收約 40.86 億美元,占合併營收約 21.9%;Connectivity 主要是 Starlink 與衛星通訊服務,營收約 113.87 億美元,占約 61.0%;AI 部門包括 Grok、X 與運算基礎設施,營收約 32.01 億美元,占約 17.1%。
SpaceX 的收入核心已從「發射服務」移到「低軌通訊」。Falcon 9 仍是公司的能力基礎,Starlink 才是眼下最重要的營收引擎。投資人評估 SpaceX 的估值,除了火箭發射次數,更要看它能否把低軌衛星網路變成可持續、可擴張、能反覆收費的通訊平台。
市銷率超過 100 倍:市場買的是十年後的成長
以 2025 年營收 186.74 億美元計算,SpaceX 在 IPO 定價時的市銷率約 94.8 倍;首日收盤市值約 2.11 兆美元,市銷率升到約 113.0 倍。若用 2026 年第一季營收 46.94 億美元年化,年化營收約 187.76 億美元,首日收盤市銷率仍約 112.4 倍,與 2025 年全年口徑相差不大。
這個倍數遠高於一般航太、防務、電信或成熟科技公司。市場沒有把 SpaceX 當成穩定成熟的企業,而是放進 AI 基礎設施、雲端服務、衛星通訊與戰略科技平台的估值框架。這樣定價說得通,前提是公司未來幾年要持續交出高速的營收成長,並逐步證明資本支出能換來更多現金流。
高市銷率本身沒有錯,問題是容錯空間很小。Starlink 用戶成長放緩、ARPU 持續下滑、Starship 進度延後,或 AI 運算基礎設施帶不來足夠的外部收入,只要出現其中一項,股價都可能重新反映風險。
獲利品質:調整後 EBITDA 亮眼,但 GAAP 仍虧損
SpaceX 2025 年調整後 EBITDA 為 65.84 億美元,調整後 EBITDA 率約 35.3%,數字相當亮眼,可見核心業務有可觀的營運槓桿。以首日收盤市值約 2.11 兆美元計算,股權價值約為 2025 年調整後 EBITDA 的 320.5 倍。
但調整後 EBITDA 不等於獲利能力。SpaceX 2025 年仍有約 25.89 億美元營業虧損,營業利益率約負 13.9%。2026 年第一季營收 46.94 億美元,營業虧損 19.43 億美元,營業利益率約負 41.4%;同季調整後 EBITDA 為 11.27 億美元,調整後 EBITDA 率約 24.0%。
從這組數字可以讀出三件事。第一,調整後 EBITDA 仍為正,SpaceX 不是沒有營運現金能力的早期公司。第二,公司仍在重度投資期,折舊、攤銷、研發、股權薪酬、融資成本與 AI 基礎設施投入,持續壓著 GAAP 獲利。第三,2026 年第一季的營業虧損已相當於 2025 全年的 75%,上市後市場會更仔細檢查:虧損只是擴張期的現象,還是 AI 與 Starship 投資造成的長期壓力。
Starlink 是現金流核心:用戶成長,但 ARPU 下滑
SpaceX 高估值最重要的基本面支撐,是以 Starlink 為主的低軌通訊業務 Connectivity。2025 年 Connectivity 營收約 113.87 億美元,調整後 EBITDA 約 71.68 億美元,調整後 EBITDA 率約 63.0%。Starlink 不只是成長故事,也是 SpaceX 目前最明確的利潤來源。
Starlink 用戶數擴張得很快:2023 年約 230 萬,2025 年增至 890 萬,2026 年第一季達到約 1,030 萬。但 ARPU 也一路下降,從 2023 年每月 99 美元,降到 2025 年的 81 美元,2026 年第一季再降到 66 美元。
Starlink 的滲透率仍在提升,單一用戶的平均貢獻卻在降低。只要用戶成長抵得過 ARPU 下滑,Starlink 就撐得起高成長的敘事;一旦用戶增速放慢,ARPU 下滑就會變成估值壓力。資本市場接下來要看的不只是用戶數,還有企業、航空、海事、政府與 Starshield 相關服務,能不能改善收入品質與毛利結構。
Space 部門仍是底層能力,但不是短期成長主力
Space 部門 2025 年營收約 40.86 億美元,占合併營收約 21.9%。這個部門包括 Falcon、Dragon、Starship 與發射服務,是 SpaceX 所有業務的底層能力。公司 2025 年發射 170 次,2023 年是 98 次;送入軌道的總質量也從 2023 年的 1,210 公噸增至 2025 年的 2,213 公噸。
從財務面看,Space 部門短期內不是營收占比最高的業務,卻是整個商業模式的關鍵。Falcon 9 壓低了部署 Starlink 的成本,Starship 則被寄望再改寫未來的成本曲線。Starship 若能做到高度重複使用,SpaceX 才有機會用更低成本部署 Starlink V3、直連手機衛星、軌道 AI 運算設備與深空任務。
所以 Starship 的測試進度也是 SpaceX 估值模型的關鍵變數,不能只當工程新聞看。Starship 一旦延後,受影響的不是單一產品,而是公司對下一階段低成本、大規模太空基礎設施的整體敘事。
AI 部門:新成長題材,也是最大財務壓力
上市文件把 AI 列為三大部門之一,SpaceX 因此不再只是太空與通訊公司,也搭上了 AI 基礎設施題材。2025 年 AI 部門營收約 32.01 億美元,占合併營收約 17.1%,但同年營業虧損約 63.55 億美元,仍處於大舉投資、持續虧損的階段。
資本支出更能看出資源往哪裡去。2025 年 AI 部門資本支出約 127.27 億美元,約為該部門當年收入的 4.0 倍,也相當於 SpaceX 全年合併營收的 68.2%。AI 已經不是附屬業務,而是大量消耗資本的主要投資方向。
SpaceX 投資 AI 的邏輯,是把模型、社群平台、資料中心與未來的軌道運算串在一起,再把部分運算能力租給外部客戶。外部租用需求若穩定,AI 基礎設施可能成為新的現金流來源;需求、價格或使用率若不如預期,AI 部門就會成為拖累自由現金流與獲利的主要壓力。
現金與負債:上市後資金充裕,但重資本循環還沒結束
截至 2026 年第一季末,SpaceX 持有現金及約當現金約 159 億美元。2025 年融資活動現金流入約 264 億美元,可見上市前就一直靠外部資金支撐擴張。IPO 完成後,750 億美元的募資會大幅強化資產負債表,但公司仍有短期橋接貸款要在上市後償還。
有個常見的誤解要避免:募資規模大,不代表公司已進入低風險階段。SpaceX 的商業模式需要持續投入衛星星座、發射基礎設施、Starship、地面設備、AI 資料中心與未來的軌道運算。公司有營運現金能力,資本支出同樣龐大,自由現金流仍是市場後續觀察的重點。
投資人接下來會看三個數字:第一,Starlink 能否維持高 EBITDA 率;第二,AI 資本支出能否變成可收費的外部運算收入;第三,Starship 進入更高頻率的測試與部署後,能否如期壓低單位發射成本。
籌碼結構:募資規模龐大,但實際釋股比例不高
這次 IPO 發行 5.5556 億股,每股 135 美元,募資約 750 億美元。以 IPO 定價估值 1.77 兆美元計算,實際釋股比例約 4.2%。比例不高,上市初期的流通籌碼有限,股價波動也可能因此放大。
SpaceX 也開放一般投資人認購,首日交易不只是大型機構的場子。對許多散戶來說,SpaceX 是少數能直接參與商業太空成長故事的標的,SPCX 首日交易因此帶著明顯的科技信仰股色彩,市場氣氛近似 Tesla 早年受追捧的時期。
但從交易面看,流通比例低、超額認購加上市場追價,可能讓首日價格偏離中長期的均衡。接下來幾週股價能否站穩,要看機構投資人是否持續加碼、散戶買盤是否退燒、承銷商的穩定價格操作是否結束,以及市場是否開始用財務倍數重新檢視估值。
治理折價:Musk 溢價與控制權風險並存
SpaceX 確實有真實的業務、收入與技術領先,但它的估值也含有 Elon Musk 過去在 Tesla、SpaceX 與 Starlink 累積的資本市場信用。投資人願意用極高倍數買進 SpaceX,某種程度也是在買「Musk 能把高難度計畫商業化」的品牌溢價。
Reuters 報導指出,Musk 上市後仍握有高度控制權。這類治理結構在資本市場上通常同時帶來溢價與折價:溢價來自創辦人的長期願景與執行紀錄,折價則來自決策集中、資訊透明度、關係人交易與關鍵人物風險。
只要 SpaceX 持續交出成長與技術成果,市場或許能接受高度集中的治理結構;一旦營運進度不如預期,或 AI、Starship、Starlink 之間的資本配置引發疑慮,市場就會重新放大檢視治理問題。
從火箭公司到基礎設施集團
SpaceX 首日收紅 19.2%,當然是資本市場的大新聞。但後續更該追蹤的,是華爾街藉這次 IPO 重新界定了太空產業的核心價值:關注重點正從「把東西送上太空」,轉向「誰能掌握太空基礎設施」。火箭仍是入口,入口背後的低軌網路、資料流、政府客戶、AI 運算與戰略控制權,才是 SpaceX 估值快速攀升的原因。
上市首日的熱度證明,市場願意替 SpaceX 的未來十年買單。接下來的考驗,是 SpaceX 能否靠 Starlink 的現金流、AI 的外部收入、Starship 的成本下降與更透明的財務表現,一步步填滿這個昂貴的估值。